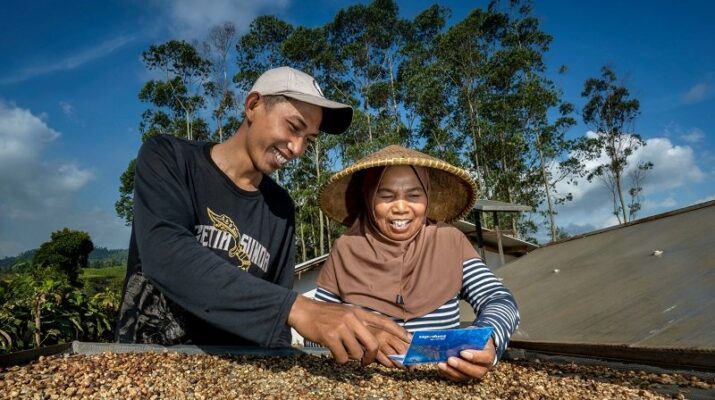
Jakarta, 26 Oktober 2026 – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI terus memperkuat dukungannya terhadap sektor usaha mikro, kecil, dan menengah (UMKM) melalui penyaluran Kredit Usaha Rakyat (KUR). Hingga Agustus 2026, BRI tercatat telah menyalurkan pembiayaan KUR sebesar Rp144 triliun kepada sekitar 2,76 juta debitur di berbagai wilayah Indonesia. Capaian tersebut mencerminkan peran BRI dalam memperluas akses pembiayaan bagi pelaku usaha produktif. Penyaluran kredit bersubsidi ini diharapkan mampu meningkatkan kapasitas usaha sekaligus mendukung pertumbuhan ekonomi nasional.
Program KUR menjadi salah satu instrumen pemerintah dalam membantu pelaku UMKM memperoleh pembiayaan dengan biaya yang lebih terjangkau. Melalui program tersebut, pengusaha yang memiliki usaha produktif tetapi menghadapi keterbatasan akses perbankan dapat memperoleh tambahan modal. BRI sebagai salah satu bank penyalur utama terus mengoptimalkan jaringan layanan untuk menjangkau masyarakat hingga wilayah perdesaan. Dukungan pembiayaan tersebut diarahkan untuk membantu pelaku usaha mengembangkan kegiatan produksi, meningkatkan kualitas produk, dan memperluas pasar. Dengan demikian, KUR diharapkan memberikan dampak langsung terhadap keberlangsungan usaha masyarakat.
Penyaluran KUR sebesar Rp144 triliun hingga Agustus 2026 menunjukkan besarnya kebutuhan pembiayaan di kalangan pelaku usaha kecil. Jumlah penerima yang mencapai 2,76 juta debitur juga menggambarkan luasnya jangkauan program tersebut. Pembiayaan KUR dapat dimanfaatkan untuk berbagai kebutuhan produktif, seperti pembelian bahan baku, pengadaan peralatan, dan peningkatan kapasitas operasional. Akses terhadap modal menjadi faktor penting bagi UMKM yang ingin mempertahankan maupun memperbesar skala usahanya. Oleh karena itu, keberlanjutan program KUR memiliki peran strategis dalam mendukung aktivitas ekonomi masyarakat.
BRI juga menempatkan sektor produksi sebagai salah satu perhatian dalam pelaksanaan penyaluran KUR. Sektor pertanian, perikanan, peternakan, industri pengolahan, dan berbagai kegiatan usaha produktif lainnya memiliki potensi besar untuk memperoleh manfaat pembiayaan. Dukungan terhadap sektor-sektor tersebut diharapkan dapat memperkuat rantai pasok serta meningkatkan nilai tambah produk dalam negeri. Selain membantu kebutuhan modal kerja, pembiayaan produktif juga dapat mendukung investasi usaha dalam jangka menengah. Langkah tersebut sejalan dengan upaya memperkuat ketahanan ekonomi masyarakat melalui pengembangan kegiatan usaha yang berkelanjutan.
Dalam memperluas jangkauan pembiayaan, BRI memanfaatkan jaringan kantor cabang, unit kerja, serta layanan digital yang tersebar di berbagai daerah. Keberadaan jaringan tersebut menjadi keunggulan dalam menjangkau pelaku usaha mikro yang belum sepenuhnya terlayani lembaga keuangan formal. Pemanfaatan teknologi juga dapat membantu mempercepat proses administrasi dan meningkatkan efisiensi pelayanan kredit. Meski demikian, penyaluran pembiayaan tetap memerlukan proses penilaian kelayakan agar kredit digunakan sesuai kebutuhan usaha. Keseimbangan antara perluasan akses dan pengelolaan risiko menjadi aspek penting dalam menjaga kualitas portofolio KUR.
Selain menyediakan pembiayaan, pengembangan UMKM juga membutuhkan pendampingan agar pelaku usaha mampu mengelola modal secara efektif. Literasi keuangan, pencatatan transaksi, pengelolaan arus kas, dan strategi pemasaran menjadi sejumlah kemampuan yang perlu diperkuat. Pelaku usaha yang memiliki pengelolaan keuangan baik dinilai lebih mampu merencanakan kebutuhan modal serta memenuhi kewajiban pembayaran kredit. Pendampingan juga dapat membantu UMKM memanfaatkan peluang pemasaran digital dan meningkatkan daya saing produk. Dengan dukungan yang menyeluruh, pembiayaan KUR diharapkan tidak hanya menambah modal, tetapi juga meningkatkan kualitas pengelolaan usaha.
Program KUR turut memiliki keterkaitan dengan upaya pemerintah menciptakan lapangan kerja dan menjaga daya beli masyarakat. UMKM merupakan salah satu penggerak aktivitas ekonomi karena tersebar di berbagai sektor dan wilayah. Ketika pelaku usaha memperoleh akses pembiayaan yang memadai, peluang untuk meningkatkan produksi dan memperluas kegiatan usaha menjadi lebih besar. Perkembangan tersebut dapat mendorong kebutuhan tenaga kerja serta memperkuat perputaran ekonomi di tingkat lokal. Namun, keberhasilan pembiayaan tetap dipengaruhi kondisi pasar, kemampuan pengelolaan usaha, dan stabilitas perekonomian secara keseluruhan.
Di tengah dinamika ekonomi global, keberadaan pembiayaan yang terjangkau menjadi salah satu faktor penting dalam menjaga ketahanan UMKM. Perubahan harga bahan baku, biaya distribusi, dan tingkat permintaan dapat memengaruhi kemampuan pelaku usaha mempertahankan keuntungan. Karena itu, akses KUR perlu diimbangi dengan pengawasan terhadap kualitas kredit dan kemampuan pembayaran debitur. BRI juga perlu memastikan bahwa penyaluran pembiayaan dilakukan secara tepat sasaran kepada usaha yang memenuhi ketentuan program. Pengelolaan tersebut diperlukan agar manfaat KUR dapat dirasakan secara berkelanjutan tanpa meningkatkan risiko kredit bermasalah.
Dengan realisasi penyaluran Rp144 triliun kepada 2,76 juta debitur hingga Agustus 2026, BRI menunjukkan komitmennya dalam mendukung pengembangan UMKM di Indonesia. Capaian tersebut menjadi bagian dari upaya memperkuat akses permodalan bagi masyarakat yang menjalankan kegiatan usaha produktif. Ke depan, efektivitas program KUR akan sangat ditentukan oleh kualitas penyaluran, keberhasilan usaha penerima, dan kemampuan menjaga keberlanjutan pembiayaan. Kolaborasi antara perbankan, pemerintah, dan pelaku usaha diperlukan untuk memastikan program berjalan optimal. Melalui penguatan pembiayaan dan pendampingan, KUR diharapkan terus berkontribusi terhadap pertumbuhan ekonomi yang lebih merata dan inklusif.